GEOPOLíTICA
11 de octubre de 2026
Deuda récord, diésel escaso y la carrera por contener los precios
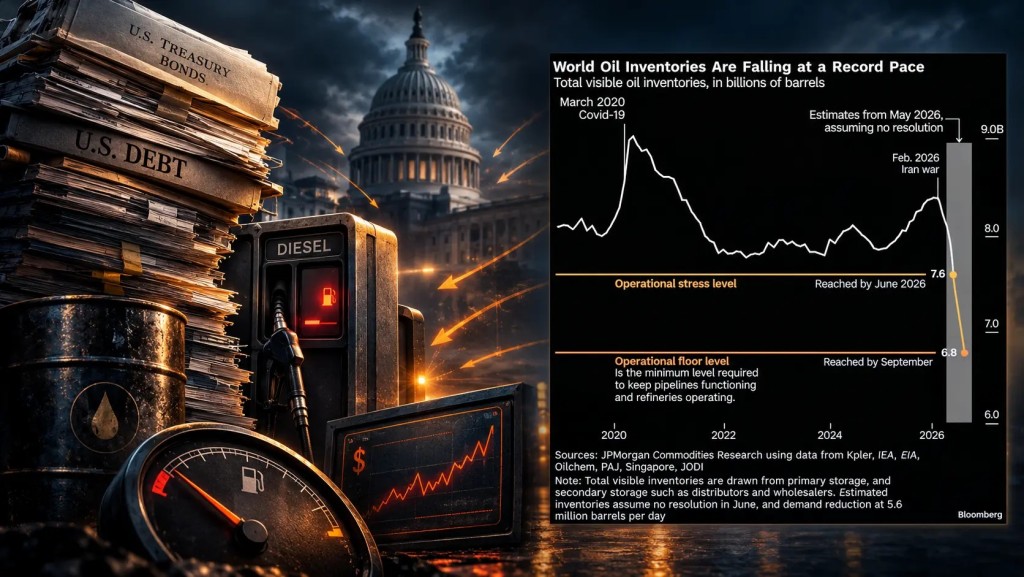
JPMorgan advirtió que los inventarios de crudo alcanzaron el "nivel de estrés operacional". La deuda supera el 100% del PBI, China y Japón venden bonos y la capacidad de refinación está al límite. Todo antes de las elecciones de medio término.
En mayo de 2026, JPMorgan publicó un gráfico que se volvió viral en los mercados. El banco advertía que los inventarios globales de crudo caerían a 7.600 millones de barriles hacia junio —el llamado "nivel de estrés operacional"— y que, si la disrupción en el Estrecho de Ormuz persistía, tocarían el "piso operacional" de 6.800 millones en septiembre. Ese punto se ha alcanzado.
El informe, dirigido por Natasha Kaneva, jefa de investigación de materias primas globales, no era una predicción de escasez absoluta. Era una advertencia sobre el punto en que el sistema logístico global pierde su capacidad de amortiguación. Cuando ese amortiguador se agota, cualquier shock —un cierre de estrecho, un ataque a una refinería, una sanción— se transmite directamente al precio.
El telón de fondo es fiscal. El 31 de marzo, la deuda pública de Estados Unidos alcanzó el 100,2% de su Producto Bruto Interno, un hito que no se veía desde la Segunda Guerra Mundial. La deuda total superó los 40 billones de dólares en agosto. El pago neto de intereses alcanzará aproximadamente un billón de dólares en el año fiscal 2026, una cifra que supera el presupuesto del Pentágono.
Para financiar ese déficit, Estados Unidos depende del capital extranjero. Pero ese apetito está disminuyendo. En julio, las tenencias extranjeras de bonos del Tesoro cayeron a 9,248 billones de dólares, su nivel más bajo en nueve meses. China redujo sus posiciones a 618.000 millones, el nivel más bajo desde agosto de 2008. Japón recortó 12.800 millones. Ray Dalio advirtió que el mercado de bonos es "vulnerable" a una retirada de la demanda de ambos países.
El eslabón energético agrava el cuadro. Estados Unidos ha aumentado sus compras de crudo venezolano, que es pesado y extrapesado. Su procesamiento requiere refinerías complejas con unidades de coquización. Esas refinerías ya operan al 97-98% de su capacidad. No hay margen para aumentar el procesamiento de crudo pesado sin reducir el de otros tipos.
El resultado es una escasez de diésel real. El crack spread del diésel en la Costa del Golfo —la diferencia entre el precio del crudo y el del diésel refinado— alcanzó los 103,29 dólares por barril el 1 de septiembre, el cierre más alto registrado. El rango normal histórico es de 15 a 30 dólares.
La administración Trump presionó a Europa para que liberara reservas estratégicas de diésel. Según reportes de Reuters y Bloomberg, Washington exigió a Francia y Alemania que liberaran 100 millones de barriles en un plazo de 20 días, con la amenaza de prohibir las exportaciones estadounidenses de diésel si no lo hacían. La portavoz de la Comisión Europea, Anna-Kaisa Itkonen, rechazó inicialmente la amenaza: "Socavaría nuestra confianza en Estados Unidos como socio confiable".
Finalmente, los países del G7 acordaron liberar 100 millones de barriles de crudo y diésel durante cuatro meses, coordinados por la Agencia Internacional de la Energía. El contexto es explícito: la medida busca contener los precios antes de las elecciones de medio término del 3 de noviembre.
El 5 de octubre, en un mitin en Grand Island, Nebraska, Trump firmó una orden ejecutiva que amplía la venta de diésel rojo libre de impuestos a cualquier comprador, eliminando el requisito de uso exclusivo fuera de carretera. Nebraska es un estado agrícola clave, y el anuncio busca aliviar los costos para los agricultores antes de los comicios.
La Reserva Estratégica de Petróleo, el último amortiguador físico de Estados Unidos, cayó a 283 millones de barriles en la semana del 5 de octubre, su nivel más bajo desde octubre de 1982. La capacidad máxima es de 714 millones, por lo que el nivel actual representa aproximadamente el 40% de su capacidad. Los expertos señalan que el nivel mínimo para una operación segura es de 250 millones.
La combinación de deuda alta, dependencia de capital extranjero, capacidad de refinación saturada, inventarios en el piso operacional y una reserva estratégica en mínimos de cuatro décadas configura una tormenta perfecta. El gobierno está utilizando todas las herramientas disponibles para contener los precios antes del 3 de noviembre.
La pregunta no es si los precios del diésel bajarán antes de las elecciones. La pregunta es qué ocurrirá cuando el próximo shock —un cierre de estrecho, un ataque a una refinería, una escalada geopolítica— golpee un sistema que ya no tiene colchón para absorberlo.
Por Sandra Sosa.
Lee la nota completa ingresando en https://contrapunto-sandra-sosa.blogspot.com/2026/10/estres-operacional-eeuu-deuda-diesel.html
COMPARTIR:
Notas Relacionadas
Comentarios
Aun no hay comentarios, sé el primero en escribir uno.
Seguinos