GEOPOLíTICA
13 de noviembre de 2026
La factura de la IA: el calendario del ajuste
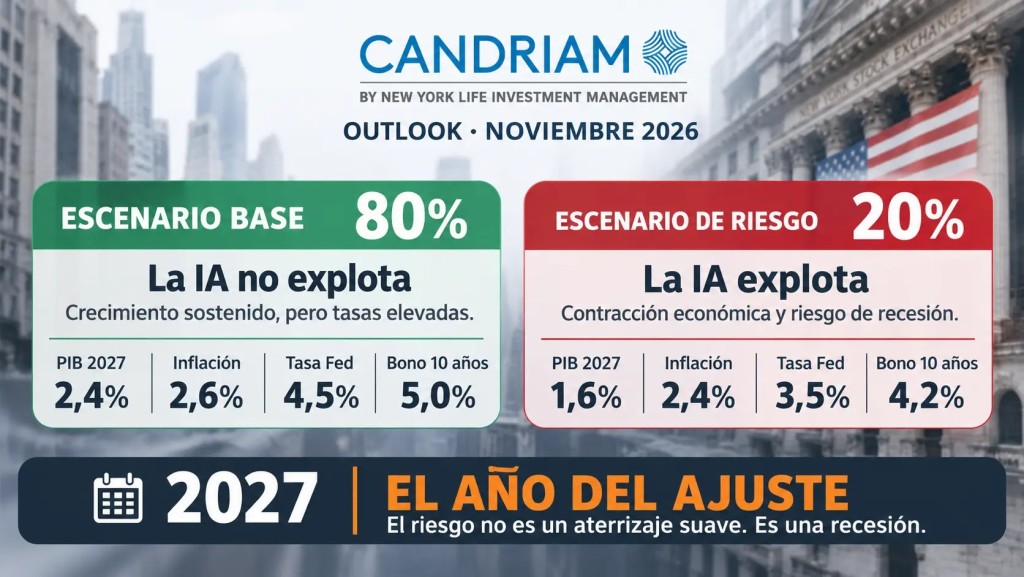
Candriam da un 80% de probabilidad a que la IA no explote y un 20% a una recesión. Pero la deuda de los centros de datos vence en 2027 y las pérdidas de OpenAI ya superan los 10.900 millones.
La inteligencia artificial no es una burbuja que explotará mañana. Es un edificio construido con deuda barata que empieza a necesitar refinanciamiento justo cuando las tasas de interés están en su nivel más alto en décadas. La gestora de fondos Candriam plantea dos escenarios en su Outlook de noviembre. En el 80% de los casos, la IA no explota y el PIB de Estados Unidos crece 2,4% en 2027. En el 20% restante, la IA se pincha y el PIB cae al 1,6%, arrastrando una recesión. La diferencia no está en el corto plazo, sino en lo que pasa con la deuda.
Según BloombergNEF, 13.400 millones de dólares en deuda de centros de datos vencen en 2027. Refinanciar esa deuda a las tasas actuales añade 2,85 puntos porcentuales de interés, lo que significa 380 millones extra en costos. El problema no es solo el monto, es el momento: el bono a 10 años de Estados Unidos se adjudicó al 5,02% en la subasta del 10 de noviembre. Las empresas que construyeron centros de datos con tasas cercanas al 0% tendrán que refinanciar al 5%.
La segunda ola de deuda es la de los neoclouds, las empresas que alquilan capacidad de cómputo para IA. 49.000 millones de dólares vencen entre 2030 y 2032, y el 80% de esa deuda está concentrada en dos nombres: CoreWeave y Nebius. Los bonos de CoreWeave a 2032 rinden más del 16%, una señal de que el mercado ya descuenta un riesgo de crédito altísimo. Que dos empresas concentren casi todos los vencimientos de un sector entero es la misma lógica de concentración que llevó a la crisis de 2008.
El tercer frente son los desarrolladores. OpenAI, la empresa detrás de ChatGPT, facturó 10.000 millones de dólares en el tercer trimestre de 2026, un 50% más que el año anterior. Pero perdió 10.900 millones, un margen negativo del 109%. Retrasó su salida a bolsa hasta 2027. No es un problema de crecimiento: es un problema de rentabilidad. Cuanto más crece, más pierde.
José Vizner resumió la tesis de Candriam con una imagen exacta: "cuando la IA deje de crecer, veremos que el emperador se queda sin ropa". El crecimiento actual no viene del consumo de las familias, sino de la inversión de las empresas en IA. Si ese motor se apaga, la economía se enfría. Y la deuda que financió ese motor sigue ahí.
La IA no es un fraude. Pero el crecimiento que produce es un crecimiento de élite: beneficia a los accionistas de Nvidia y a los fondos que financian los centros de datos, pero no llega al bolsillo del trabajador promedio. La pregunta no es si el ajuste va a llegar. Es si el crecimiento de la IA va a alcanzar para pagar la factura antes de que el calendario marque 2027.
Por Sandra Sosa.
Lee la nota completa ingresando en https://contrapunto-sandra-sosa.blogspot.com/2026/11/factura-ia-escenarios-candriam-calendario.html
COMPARTIR:
Notas Relacionadas
Comentarios
Aun no hay comentarios, sé el primero en escribir uno.
Seguinos