ACTUALIDAD
22 de noviembre de 2026
Semana negra: el riesgo país superó los 1.000 puntos y crece la preocupación por el dólar y la deuda de 2027
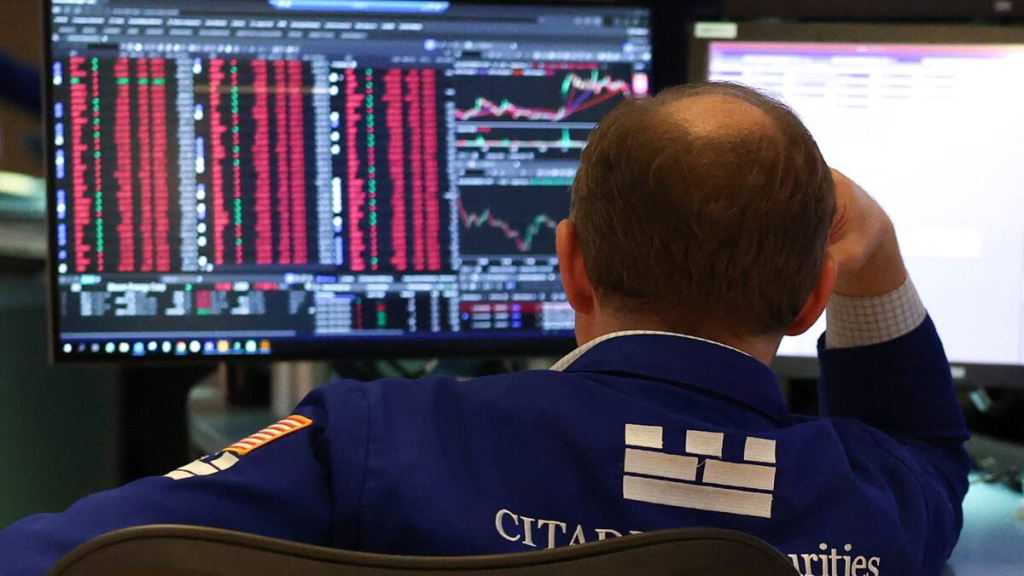
La deuda argentina fue una de las más castigadas por la ola vendedora que sacudió a los mercados internacionales. El dólar contado con liquidación llegó a $1.799 y las dudas sobre la capacidad del Gobierno para sostener el esquema cambiario y afrontar los próximos vencimientos alimentan la incertidumbre.
La tensión financiera volvió a encender las alarmas en la Argentina. En una semana marcada por fuertes ventas en los mercados internacionales, los bonos soberanos locales sufrieron un nuevo golpe y el riesgo país superó la barrera de los 1.000 puntos básicos, hasta cerrar el viernes en 1.070. Al mismo tiempo, el dólar contado con liquidación (CCL) trepó a $1.799, en un escenario atravesado por una mayor demanda de cobertura y crecientes interrogantes sobre el rumbo económico.
Aunque la ola vendedora alcanzó a distintos mercados emergentes, la deuda argentina volvió a ubicarse entre las más castigadas. El riesgo país avanzó un 9,8% el jueves y otro 14,9% el viernes, reflejando la desconfianza de los inversores. La dimensión del mercado local y la falta de compradores dispuestos a aprovechar la caída de los precios también amplificaron el movimiento.
Detrás de las ventas aparecen factores que exceden el contexto internacional. Inversores y empresarios comenzaron a revisar sus expectativas sobre las posibilidades de reelección de Javier Milei, la capacidad del Gobierno para sostener la actual paridad cambiaria sin una devaluación y la disponibilidad de dólares para afrontar los vencimientos de deuda previstos para 2027.
La presión también se trasladó al mercado cambiario. El contado con liquidación, utilizado por las empresas para girar divisas al exterior, cerró la semana en $1.799, mientras que el dólar oficial aceleró su marcha y quedó cerca de los $1.600. El movimiento refleja una mayor búsqueda de cobertura ante las dudas sobre la sostenibilidad del esquema cambiario.
Federico Filippini, responsable de Research y Estrategia de Adcap, explicó que el Gobierno intenta absorber esa demanda mediante licitaciones de instrumentos en pesos que ajustan por tipo de cambio, tasa de interés o inflación. Sin embargo, señaló que ninguna de esas alternativas protege plenamente a los inversores si el dólar financiero se distancia del oficial.
En ese contexto, una de las herramientas disponibles para contener la cotización del CCL sería la venta de bonos como el AL30. Se trata de una alternativa limitada, ya que implica utilizar títulos públicos y puede consumir reservas en un momento en el que el mercado observa con preocupación la capacidad del Banco Central para acumular divisas.
Del optimismo a la desconfianza
La corrección actual contrasta con el clima que predominaba meses atrás. En julio, cuando el riesgo país había descendido hasta los 402 puntos, los inversores mantenían expectativas favorables sobre la evolución económica y política del año siguiente. Ahora, ese optimismo dio paso a una posición mucho más cautelosa.
Filippini señaló que una de las principales consultas de los inversores extranjeros está relacionada con el escenario electoral. Según datos de Morgan Stanley, la probabilidad que los precios de los bonos asignan a un escenario adverso después de 2027 pasó de un rango de entre el 11% y el 20% a otro de entre el 41% y el 52% en apenas tres meses.
Para el analista, el Gobierno quedó expuesto a una combinación de factores negativos: indicadores económicos poco favorables, entre ellos la actividad y la aceleración inflacionaria, y una discusión electoral que se instaló con anticipación y amplió la incertidumbre sobre un horizonte todavía lejano.
La consultora Criteria también identificó un fuerte peso de los factores internos en el deterioro de los activos argentinos. Según sus estimaciones, el 70% de la suba del riesgo país responde a cuestiones locales, mientras que el 30% restante se explica por el contexto internacional.
Flavio Castro, estratega de inversiones de la firma, observó que las dudas sobre el recambio presidencial se reflejan en los rendimientos de los bonos. Mientras que los títulos con vencimientos anteriores al cambio de mandato ofrecían tasas de entre el 2% y el 4% en dólares, los posteriores rendían entre el 14% y el 17%. Esa diferencia se amplió durante las últimas jornadas.
La incertidumbre también está vinculada con la capacidad de pago de los compromisos asumidos y con posibles cambios regulatorios que puedan afectar a los negocios financieros. En ese escenario, la discusión política y la polarización comienzan a tener un impacto directo sobre las decisiones de inversión.
El contexto internacional y la salida de capitales
A la incertidumbre local se sumó una caída generalizada del apetito por el riesgo. Las principales bolsas internacionales registraron retrocesos, con pérdidas pronunciadas en Wall Street y en las empresas tecnológicas.
Entre los factores que explican el movimiento aparecen el resultado de las elecciones en Estados Unidos, las expectativas de regulación sobre las compañías de inteligencia artificial y la llegada de un nuevo presidente a la Reserva Federal. También creció la posibilidad de un escenario de tasas de interés más elevadas, lo que reduciría las perspectivas de crecimiento.
Los especialistas denominan flight to quality a este comportamiento de los inversores: cuando aumenta la incertidumbre, abandonan activos considerados riesgosos y buscan refugio en instrumentos más seguros, como los bonos del Tesoro estadounidense, que además ofrecen rendimientos más atractivos.
Los mercados emergentes suelen ser los primeros afectados por este proceso. Sin embargo, la Argentina volvió a registrar pérdidas superiores a las de otros países de la región. Con datos al 18 de noviembre, el riesgo país de Brasil había subido un 5,5% en una jornada; el de Colombia, un 3,23%; el de México, un 2,9%, y el de Chile, un 2,7%. En el caso argentino, el incremento llegó al 9,2%.
Castro advirtió que la volatilidad también está relacionada con el perfil de los inversores que operan con deuda argentina. Como el país todavía no logró recuperar el acceso pleno a los mercados internacionales, buena parte de quienes compran sus bonos realiza operaciones especulativas de corto plazo, lo que amplifica los movimientos de los precios.
La presión sobre los dólares de 2027
Otro de los puntos que preocupa al mercado es la disponibilidad de divisas para afrontar los compromisos del próximo año. La discusión ya no se limita a las cuentas del Tesoro, sino que incluye el flujo de dólares de toda la economía, tanto del sector público como del privado.
La oferta de divisas podría enfrentar dificultades si disminuyen las emisiones de deuda de empresas y gobiernos provinciales y municipales. Al mismo tiempo, la demanda suele crecer durante los años electorales, cuando empresas y particulares buscan dolarizar sus carteras para protegerse de posibles cambios económicos.
Durante 2026, el ingreso de dólares estuvo favorecido por un superávit comercial récord y por precios internacionales elevados. Sin embargo, las condiciones podrían modificarse si se produce una desescalada del conflicto en Medio Oriente y cambian las cotizaciones de los productos que impulsaron las exportaciones.
Las emisiones de obligaciones negociables también muestran señales de desaceleración. Según datos de PwC, las colocaciones cayeron cerca de un 60% en octubre respecto de septiembre, un mes excepcional. Si bien parte de la baja responde a necesidades puntuales de financiamiento de las principales empresas emisoras, en Criteria advierten que la mayor incertidumbre podría frenar las colocaciones durante 2027.
Del lado de los particulares, la demanda de dólares ya representa un factor relevante. En los primeros nueve meses del año compraron un promedio de 3.378 millones de dólares mensuales en billetes, un volumen comparable con el superávit comercial registrado en octubre.
El Banco Central compró 16.000 millones de dólares en lo que va del año, pero las reservas continúan en una situación frágil. Según CP Consultora, las reservas netas apenas rondan los 12.140 millones de dólares.
La suba del riesgo país también puede repercutir sobre el mercado cambiario. Si al Tesoro le resulta más costoso refinanciar sus compromisos en moneda extranjera, deberá conseguir los dólares por otras vías, entre ellas comprárselos al Banco Central. Esa operación podría ejercer presión sobre las reservas y el tipo de cambio.
El faltante en el programa financiero de Caputo
La preocupación por los vencimientos de 2027 también puso bajo la lupa el programa financiero que presentó a mediados de año el ministro de Economía, Luis Caputo. El esquema detalla los fondos que el Tesoro necesita para afrontar los pagos de capital e intereses de la deuda y las fuentes previstas para conseguirlos.
Aunque las consultoras destacaron que la presentación permitió anticipar la discusión y ordenar las expectativas, varias de ellas cuestionaron los cálculos oficiales y detectaron diferencias entre las necesidades de financiamiento y los recursos disponibles.
Las estimaciones muestran un faltante que varía según los supuestos utilizados. Criteria calculó una brecha de 7.750 millones de dólares; la Fundación Mediterránea-IERAL la ubicó en 17.700 millones; EcoGo, de Marina Dal Poggetto, en 23.300 millones, y LCG estimó que podría alcanzar los 25.000 millones de dólares.
Pese a las diferencias, existe coincidencia entre las consultoras en que las cuentas oficiales no cierran completamente. Sin embargo, algunas firmas consideran que el monto todavía es manejable. Desde LCG señalaron que incluso la estimación más exigente equivale a alrededor del 4% del Producto Bruto Interno y representa un volumen de servicios de deuda que puede afrontarse.
En Adcap también consideran que el Gobierno podría cubrir esa diferencia mediante nuevas fuentes de financiamiento. El principal desafío será conseguir los dólares necesarios a una tasa razonable, especialmente si el riesgo país se mantiene por encima de los 1.000 puntos básicos.
Con un año electoral por delante, reservas netas reducidas y una mayor demanda de cobertura, el mercado observa con atención la capacidad del Gobierno para sostener la paridad cambiaria y cumplir con sus compromisos. La incertidumbre ya no se concentra únicamente en la evolución de los bonos: también alcanza al programa económico y a la disponibilidad de divisas para atravesar 2027.
COMPARTIR:
Notas Relacionadas
Comentarios
Aun no hay comentarios, sé el primero en escribir uno.
Seguinos